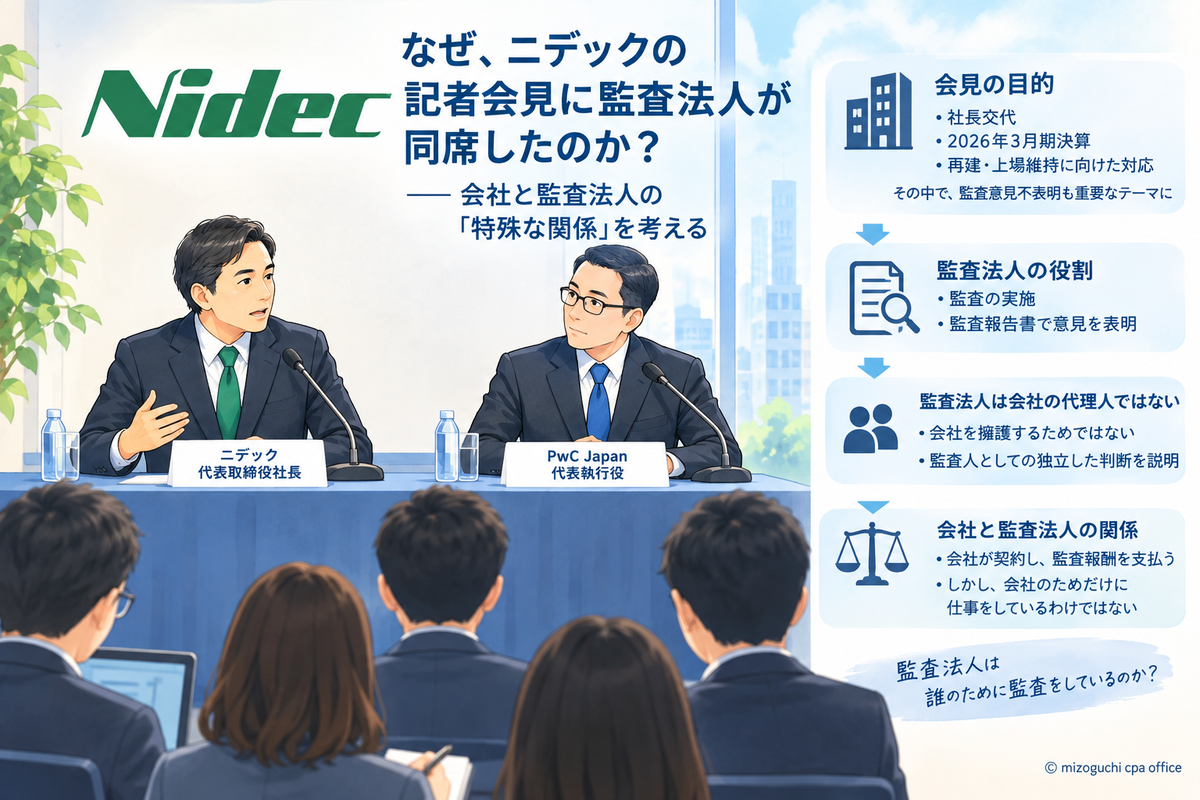
先日、ニデックの記者会見にPwC Japanの代表が同席したことについて、監査法人と監査先企業との関係という観点から考察した。
今回は、少し違った角度から、あくまで個人的な妄想を書いてみたい。
実は、あの会見で私が気になったことがある。それは、会見に同席したPwC Japanの代表が、旧PwCあらた側の人間だったということだ。
もちろん、PwC Japanを代表する立場として同席したのだから、それ自体に不思議はない。しかし、ニデックの監査を担当してきたのは、旧PwC京都監査法人である。
その場にいた本人は、内心どのような思いだったのだろうか。監査人としての立場と、PwCグループを代表する立場。そこには、何とも複雑な思いがあったのではないかと想像してしまう。
PwCには、なぜ二つの監査法人があったのか
そもそも、PwC Japanの前身には、PwCあらたとPwC京都という二つの監査法人が存在していた。
日本の大手監査法人グループを見渡しても、これは少し特殊な形態だったと思う。
その背景には、2006年の中央青山監査法人の業務停止と、その後の解体・再編がある。
中央青山から離れて新たに設立されたのが、あらた監査法人である。一方、京都の事務所のメンバーを中心に設立されたのが京都監査法人だった。京都監査法人は2013年にPwCのネットワークに加わり、PwC京都監査法人となった。
ここには、当時の関係者の複雑な思いもあったと聞いている。
私が耳にした話では、中央青山が業務停止となり、再生に向けて多くの関係者が苦心していた時期に、先に独立したあらたの動きに対して、京セラの稲盛氏が必ずしも好意的ではなかったという。
そのため、京都のメンバーがあらたに合流することを望まず、独自の監査法人として歩む道を選んだ、という話である。
もちろん、この経緯については、私自身が聞いた話であり、公開資料で確認できた事実ではない。したがって、これを設立の確定的な理由として述べるつもりはない。
ただ、もしそうした経緯があったのだとすれば、京都監査法人には、設立当初から独自の組織文化が形成されていたのかもしれない。
クライアントとの距離感
京都監査法人は、京都を中心とする有力企業を数多くクライアントに抱えていた。京セラ、ニデック、任天堂、KDDIなど、その顔ぶれを見ても、地域密着型という言葉だけでは片付けられない、強固な顧客基盤を持っていたことが分かる。
私自身、京都監査法人のクライアントとの距離の近さについては、業界内でもそれなりに知られていたという印象を持っている。
もちろん、クライアントとの良好な関係を築くこと自体は悪いことではない。企業の事業や経営を深く理解するには、むしろ必要なことだろう。
しかし、監査人には、クライアントとの良好な関係を維持しながらも、必要なときには厳しい判断を下すことが求められる。
クライアントとの距離が近いことと、監査人として独立した判断ができること。この二つは、必ずしも同じではない。
PwC統合で、本当に何が変わったのか
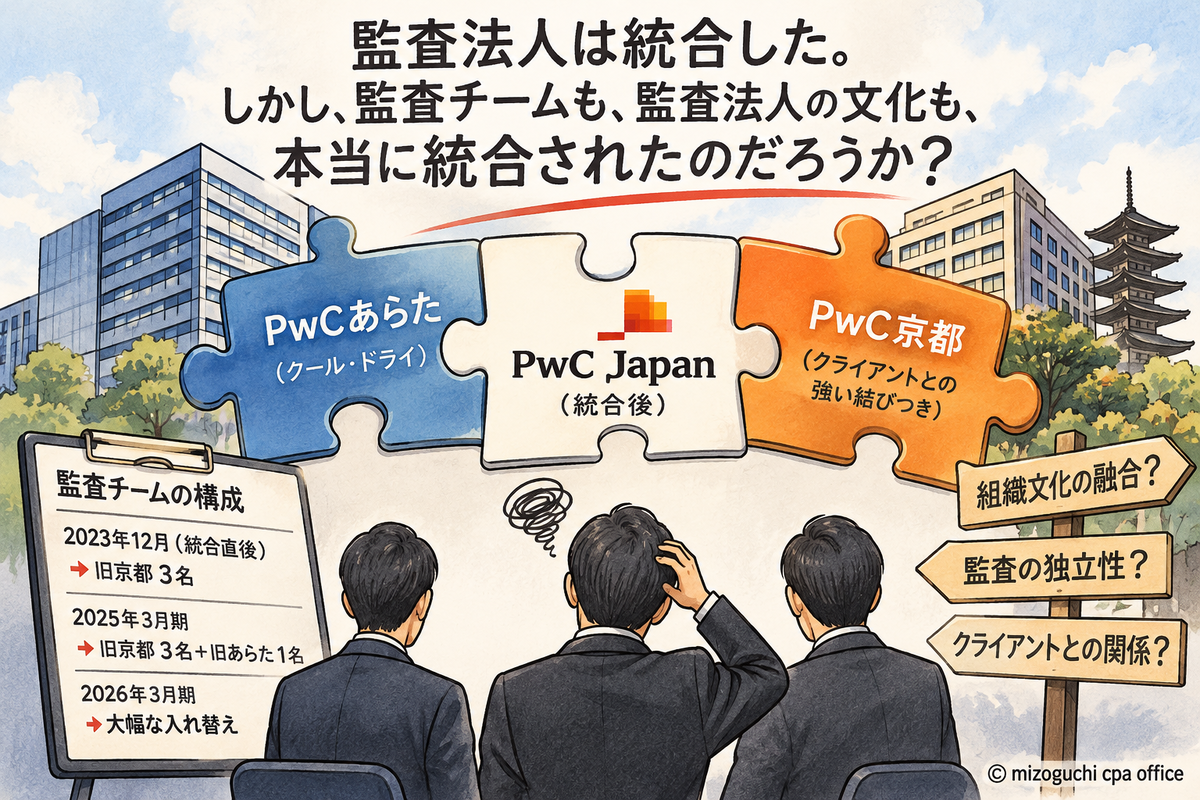
2023年12月、PwCあらたとPwC京都は統合し、PwC Japan有限責任監査法人として新たなスタートを切った。
私が気になったのは、統合後の監査チームの編成だ。
例えば、ニデックについては、統合時に公表された業務執行社員は3名だったが、3名とも旧京都監査法人のメンバーだった。つまり、法人は統合したものの、少なくとも監査責任を担うパートナーについては、従来の体制がそのまま引き継がれたのである。
私の経験からすると、監査法人の統合後は、監査品質の維持・向上という観点からも、監査チームのメンバーを一定程度入れ替え、相互に人材を交流させることが一般的だと思う。
特に、長年にわたり同じ監査法人が担当してきたクライアントや、監査リスクについて慎重な検討が必要と考えられるクライアントであれば、従来の監査チームに新たな視点を取り入れることには意味がある。
もちろん、監査先に関する知識や経験の蓄積も重要であり、全員を交代させればよいというものではない。しかし、少なくとも統合を機に、監査チームの構成を見直すことは検討されてもよかったのではないだろうか。
ところが、ニデックについては、統合時に業務執行社員3名全員が旧京都のメンバーのまま据え置かれた。
その後、旧あらた出身者が加わったものの、2025年9月時点でも旧京都出身者が3名を占めていた。2026年3月期になって、ようやく旧京都出身者3名が交代している。
この経緯をどう評価すればよいのだろうか。
PwCあらたは、私の知る限り、外資系監査法人らしく、比較的クールでドライな組織(旧青山監査法人は業界ではこう評されていた)であり、リスク評価や監査判断についても厳格な姿勢を持つ監査法人という印象だった。
そうした監査法人が、統合直後にニデックの監査責任者を全員据え置いたというのは、私の持っていたイメージとは少し異なる。
もちろん、人員配置の理由は外部からは分からない。旧京都のメンバーの監査能力に問題があったと主張するつもりもない。
ただ、京都の有力企業を多く抱え、長年にわたりクライアントとの関係を築いてきた監査法人を統合するにあたり、顧客基盤や収益面への配慮が、監査チームの人員配置に影響することはなかったのだろうか。そんな疑問が頭をよぎる。
監査法人は、組織を統合すれば変わるのか
監査法人の統合は、法人格や組織図を一つにすれば終わりというものではない。
監査に対する考え方、リスク評価、職業的懐疑心、そしてクライアントとの距離感。こうした組織文化まで融合して初めて、本当の意味での統合といえるのではないだろうか。
今回のニデックの問題は、単に一企業と監査法人との関係だけではなく、監査法人自身の組織文化や経営のあり方にも目を向ける必要があるのかもしれない。
これは、あくまで私個人の経験や伝聞をもとにした妄想であり、特定の監査法人や個人の判断を批判・断定する意図はない。
ただ、最後に一つだけ。
監査法人は統合した。しかし、監査チームも、監査法人の文化も、本当に統合されたのだろうか。
もしかしたら、ニデックだけの問題ではないのかもしれない。